「宮沢税調会長」とは、自民党の税制調査会長を長年務め、税制改正や減税をめぐる与野党協議で大きな影響力を持った宮沢洋一氏を指す呼び名です。大蔵省出身の参議院議員で、元経済産業大臣でもある宮沢氏は、財政規律を重視する政治家として知られてきました。
2025年10月には税調会長の交代が報じられ、同月9日には高市早苗自民党総裁が後任に小野寺五典氏を起用する方針を表明しました。一方、宮沢氏は2026年も給付税額控除に関するインタビューを受けるなど、税制をめぐる議論に関わっています。現在の役職、退任に至った政治的背景、政策への評価を整理すると、単なる人事交代にとどまらない自民党の税制運営の変化が見えてきます。
【宮沢税調会長とは】自民党税制調査会で果たしてきた役割
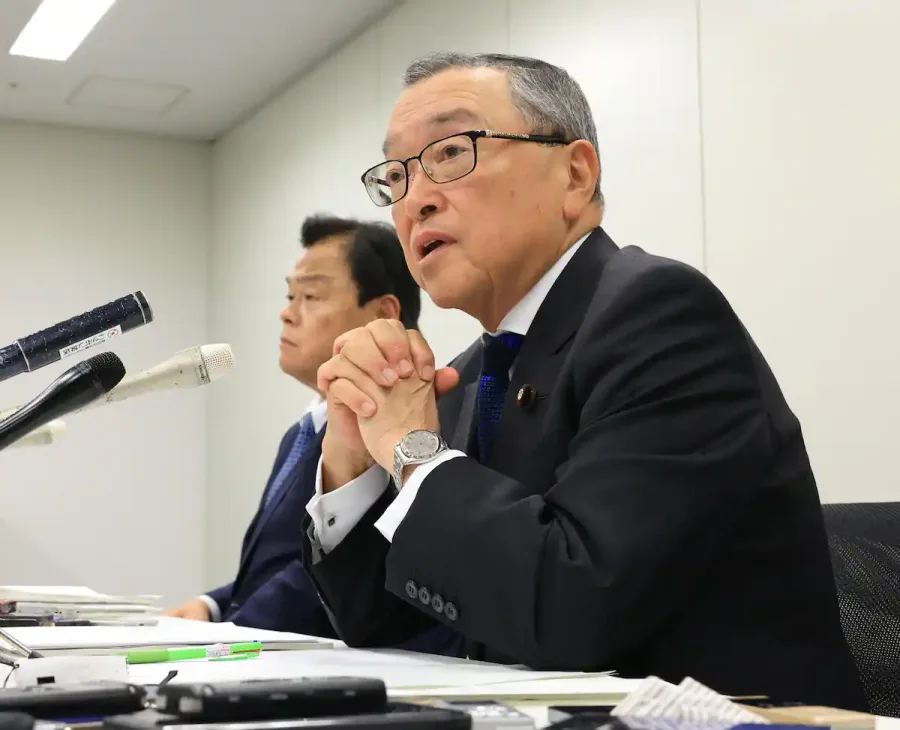
宮沢洋一氏は、1950年4月21日生まれ、広島県選出の自由民主党所属の参議院議員です。大蔵官僚として税や財政に関する実務を経験した後、政界に入り、経済産業大臣や自民党税制調査会長などを歴任しました。
政治家としての特徴は、税制の専門知識と財政規律を重視する姿勢にあります。税金を引き下げれば家計や企業の負担は軽くなりますが、国や地方自治体の税収も減少します。宮沢氏は、減税による経済効果だけでなく、減収分をどう補うか、社会保障などの財源をどう確保するかという問題を重視してきました。
そのため、所得税の課税最低限をめぐる「年収の壁」の引き上げや、ガソリン税に上乗せされる暫定税率の廃止、消費税減税など、国民の負担軽減を求める政策では、推進派との意見の違いが表面化することもありました。
自民党税制調査会は、毎年度の税制改正方針を議論する党内の重要機関です。所得税、法人税、消費税、各種控除、住宅関連税制など、暮らしや企業活動に関わる幅広いテーマを扱います。税調会長は党内の意見を調整し、政府の税制改正方針にも影響を与える立場にあります。
歴代自民党税調会長の役割を理解するうえで重要なのは、会長が単独で税率や控除を決定するわけではないという点です。税制改正は党内協議だけで完結せず、政府、財務省、与党内の各部会、野党との交渉、国会での法案審議などを経て具体化します。宮沢氏の影響力は、こうした複雑な過程で税制の専門家として調整を担ってきたことにありました。
【宮沢洋一の経歴】大蔵官僚から経済産業大臣、税調会長へ
宮沢氏の経歴は、官僚としての財政・行政経験と、国会議員としての政策調整経験が連続している点に特徴があります。参議院の公式プロフィールと本人のオフィシャルサイトに掲載された略歴を基に、主な節目を整理します。
| 時期 | 主な経歴・役職 | 注目ポイント |
|---|---|---|
| 1950年4月21日 | 広島県ゆかりの政治家として出生 | 2026年10月時点で76歳 |
| 1974年3月 | 東京大学法学部公法学科卒業 | 法律・行政を学ぶ |
| 1974年4月 | 大蔵省入省 | 財政・税制行政の実務経験を積む |
| 1976年以降 | 米国ハーバード大学で行政学を学ぶ | 行政学修士を取得 |
| 1992年6月 | 内閣総理大臣首席秘書官 | 政権中枢の政策運営に関わる |
| 1993年 | 大蔵省退官 | 官僚としてのキャリアを終える |
| 2000年6月 | 衆議院議員に初当選 | 広島県第7選挙区で3期連続当選 |
| 2008年8月 | 内閣府副大臣 | 経済・財政政策、地方分権改革などを担当 |
| 2010年7月 | 参議院議員に当選 | 広島県選挙区で3期連続当選 |
| 2014年10月 | 経済産業大臣に就任 | 原子力損害賠償・廃炉等支援機構担当なども担う |
| 2015年10月~2019年9月 | 自民党税制調査会長 | 税制改正の党内調整を主導 |
| 2021年11月~2025年10月 | 自民党税制調査会長に再任後、退任 | 前後の在任期間を合わせて約8年 |
| 2025年8月~ | 参議院財政金融委員長を歴任 | 財政・金融分野の国会審議に携わる |
| 2025年10月~2026年 | 参議院情報監視審査会長 | 税調会長退任後も参議院で活動 |
宮沢氏は、官僚時代に大阪国税局岸和田税務署での勤務や大蔵省大臣官房企画官などを経験しました。その後、宮澤喜一元首相の政策秘書を経て衆議院議員となり、2010年からは参議院議員として活動しています。
2014年10月の経済産業大臣就任は、税制だけでなく産業政策やエネルギー政策にも関わる転機でした。税調会長としての活動も含め、行政実務、政権運営、党内調整という複数の経験を持つことが、宮沢氏の政策判断を支える基盤になっています。
なお、参議院議員としての任期や所属委員会の役職は、税調会長という党内役職とは別のものです。2025年の税調会長交代によって国会議員を辞職したわけではなく、2026年も参議院で活動しています。
【財政規律派の実像】宮沢洋一が減税論議で存在感を示した理由
宮沢氏を語る際に頻繁に使われるのが「財政規律派」という表現です。これは、税収の減少や国債発行の拡大を伴う政策について、財源の裏付けや財政の持続可能性を重視する政治姿勢を指します。
減税には、家計の可処分所得を増やし、消費を刺激する効果が期待できます。一方で、減税を恒久的に実施すれば、国や自治体の収入が継続的に減る可能性があります。減収分を歳出削減で補うのか、別の税収で補うのか、国債発行を増やすのかによって、政策の長期的な影響は大きく変わります。
宮沢氏が税調会長として重視してきたのは、こうした財源と制度の整合性でした。共同通信の2025年10月6日付報道では、宮沢氏が所得税の「年収の壁」の引き上げやガソリン税の暫定税率廃止をめぐる与野党協議で交渉役を担い、野党側に財源案を求めていたことが伝えられています。
また、2025年の参院選前に消費税減税論が党内で盛り上がった際には、宮沢氏が勉強会で減税について「相当大きな問題がある」と指摘したことも報じられました。ここから読み取れるのは、減税そのものへの賛否だけではなく、税収減をどのように補い、政策を継続できる仕組みにするかをめぐる対立です。
ただし、財政規律を重視する立場にも課題はあります。財源の確保を優先しすぎれば、物価高に直面する家計への支援が遅れたり、景気を下支えするための政策が限定されたりする可能性があります。逆に、財源の説明が不十分なまま減税を拡大すれば、将来の歳出や財政運営にしわ寄せが及ぶおそれがあります。
つまり、宮沢氏の政策姿勢を評価する際には、「減税に慎重だから正しい」「財政規律を重視するから国民に不利」といった単純な二分法ではなく、政策の恩恵を誰が受け、財源を誰が負担し、どの程度の期間にわたって効果が続くのかを確認する必要があります。
【退任報道の経緯】宮沢税調会長の交代はなぜ起きたのか
宮沢氏の退任報道が表面化したのは、2025年10月の自民党総裁交代に伴う党人事の時期でした。背景には、税制運営の主導権と、減税・積極財政をどこまで進めるかという政策路線の違いがありました。
共同通信やロイターの報道によると、2025年10月6日ごろ、宮沢氏が税調会長を退任する見通しが伝えられました。高市早苗氏が掲げる「責任ある積極財政」と、財政規律を重視する宮沢氏の姿勢との間に距離があることが、交代の背景として指摘されました。
報道では、宮沢氏は続投を要請されても固辞する意向だったとされています。また、国民民主党が求めていた「年収の壁」の引き上げやガソリン税の暫定税率廃止をめぐり、宮沢氏の慎重な姿勢が交渉上の争点になっていたことも伝えられました。
その後、2025年10月9日、高市総裁はNHK番組で、退任する宮沢氏の後任に小野寺五典前政務調査会長を起用する方針を明らかにしました。自民党は同年11月20日、党税制調査会の総会を開き、小野寺会長の下で2026年度税制改正に向けた議論を本格化させています。
一連の経緯を整理すると、次のようになります。
- 2025年10月6日:宮沢氏が税調会長を退任する見通しだと報道される。
- 2025年10月7日:高市総裁の積極財政路線と宮沢氏の財政規律重視の姿勢との違いが、交代の背景として各社に取り上げられる。
- 2025年10月9日:高市総裁が後任に小野寺五典氏を起用する方針を表明する。
- 2025年11月20日:自民党税制調査会が小野寺会長の下で2026年度税制改正の議論を本格的に開始する。
ここで押さえたいのは、宮沢氏の交代が、単なる年齢や在任期間の問題として報じられたわけではないことです。報道では、減税政策をめぐる党内外の調整や、新総裁が目指す経済運営との整合性が焦点になっていました。
一方、交代の背景として報じられた政策上の対立と、個人の不祥事などは区別する必要があります。今回の税調会長交代について、主要報道が中心的に扱ったのは財政運営や減税政策の方向性でした。交代の「真相」を考えるなら、確認できる人事の経緯と、関係者の発言に基づく政策上の背景を分けて理解が必要です。
【宮沢洋一の2026年最新動向】給付税額控除と現在の役職
2026年の宮沢氏を理解するうえで、まず区別しておきたいのが、党税制調査会長としての立場と、参議院議員としての活動です。宮沢氏は2025年10月に税調会長を退任しましたが、議員活動を続けています。
参議院の公式プロフィールでは、宮沢氏は2025年8月に参議院財政金融委員長、同年10月に参議院情報監視審査会長に就任した経歴が掲載されています。2026年7月14日現在の参議院情報監視審査会委員名簿でも、宮沢氏が会長を務めていることが確認できます。
一方、本人のオフィシャルサイトには、2026年2月24日号の住宅産業新聞に掲載された「『給付税額控除』の検討をすべき」というインタビューが紹介されています。同サイトには、同年2月23日号のT&A masterによる「日本の税制の進路~令和8年度税制改正を起点に~」という特集も掲載されています。
これらは、宮沢氏が税調会長を退任した後も、税制のあり方について発信を続けていることを示す材料です。ただし、本人が税制について発言していることと、自民党税調の現職会長として政策を取りまとめていることは同じではありません。
給付税額控除とは何か給付税額控除は、所得税などから一定額を差し引く仕組みを基本とし、控除額が納めるべき税額を上回る場合には、その差額を給付する方式です。制度設計によって異なりますが、税負担が小さい低所得者や、所得に応じた負担軽減を必要とする世帯にも支援を届けやすくする狙いがあります。
一般的な減税は、納税額が大きい人ほど恩恵を受けやすい場合があります。これに対し、給付税額控除は、税額の控除だけでは十分な恩恵を受けられない人に現金給付を組み合わせられる点が特徴です。
もっとも、実際の制度には、所得や世帯状況をどのように把握するか、給付対象をどう定めるか、働く意欲にどのような影響を与えるか、不正受給をどう防ぐかといった課題があります。所得情報と社会保障制度との連携も重要になります。
宮沢氏が2026年2月のインタビューで検討を求めたことは、こうした税制改革の議論に関心を寄せていることを示しています。ただし、本人のインタビュー掲載情報だけから、具体的な制度案や導入時期が確定したと判断することはできません。
制度をめぐる政策議論は、宮沢氏の退任後も続いています。自民党の2026年7月14日付の発表によると、税制調査会と社会保障制度調査会の合同会議では、給付付き税額控除の本格導入に向けた党内議論を集約しました。自民党の発表では、超党派の社会保障国民会議の実務者会議で、令和11年度、すなわち2029年度からの本格導入を目指す方向性が示されています。
したがって、2026年の給付税額控除をめぐる議論は、宮沢氏個人の政策発信と、後任の小野寺氏が率いる自民党税調や超党派協議の動きを分けて追う必要があります。
【宮沢洋一の評判】「ラスボス」という呼び名と評価の分かれ目
宮沢氏は、減税を求める政治勢力との調整で慎重な姿勢を示してきたことから、一部報道やSNSで「ラスボス」と呼ばれてきました。2025年10月の交代報道でも、この呼び名が取り上げられています。
この表現は、税制改正をめぐる議論で宮沢氏が強い影響力を持っていたことや、減税案の実現に向けて乗り越えるべき調整相手として認識されていたことを反映したものです。ただし、SNS上の呼び名は正式な評価や政策上の肩書ではなく、世論全体が同じ見方をしていることを示すものでもありません。
宮沢氏の評価は、どの政策を重視するかによって分かれます。
- 財政の持続可能性を重視する立場:減税による税収減や国債発行の拡大を慎重に検討する姿勢は、長期的な財政運営を考えるうえで意味があります。
- 家計負担の軽減を重視する立場:物価高の局面で減税を慎重に扱う姿勢は、生活支援を求める有権者から不十分だと受け止められる可能性があります。
- 税制の制度設計を重視する立場:減税の規模だけでなく、財源、対象者、実施期間、社会保障への影響まで含めて議論する姿勢が評価の基準になります。
また、宮沢氏が元経済産業大臣であり、大蔵省出身の税制専門家であることは、政策を理解するうえで欠かせない背景です。一方、専門知識や経験が豊富であることだけで、個々の政策判断が常に最善だったと結論づけることもできません。政策の評価には、実際の制度と結果を照らし合わせる視点が必要です。
情報を読む際には、SNS上の印象的な表現だけで人物像を判断するのではなく、本人の発言、国会の公式記録、党の税制改正方針、報道各社が伝えた人事の経緯を組み合わせると、政策上の対立点がより明確になります。
【宮沢税調会長の誤解を整理】2026年に確認したい3つのポイント
宮沢氏について検索する際には、役職の表記や退任報道の時期が混在していることがあります。とくに2026年の現状を把握するには、次の3点を区別することが大切です。
1.現在も自民党税調会長なのか。
2025年10月9日に高市総裁が後任に小野寺五典氏を起用する方針を表明し、自民党も同年11月に小野寺会長の下で税制改正の議論を開始しています。2026年の自民党公式発表でも税調会長は小野寺氏と記載されています。そのため、2026年の役職を確認する際は、本人のオフィシャルサイトに残る肩書だけでなく、日付が新しい党の公式発表を優先して判断する必要があります。
2.税調会長を退任したため、政治活動も終えたのか。
そうではありません。参議院の公式プロフィールや委員名簿では、宮沢氏は2026年も参議院情報監視審査会長として掲載されています。党内の役職交代と、国会議員としての活動継続は別の事柄です。
3.交代の理由は個人的な問題だったのか。
主要報道で中心的に伝えられたのは、財政規律と積極財政、減税政策をめぐる路線の違いです。後任人事の背景を理解するには、宮沢氏の慎重な財源論と、高市総裁が掲げた経済成長重視の政策方針を対比が必要です。
これらのポイントを押さえると、「宮沢税調会長」という検索語が現在の肩書を指しているのか、過去の税制改正や交代報道を指しているのかを切り分けられます。
【宮沢税調会長】に関するよくある質問(FAQ)
Q1:宮沢税調会長こと宮沢洋一氏は、2026年現在も自民党税調会長ですか?
A1:いいえ。2025年10月に交代し、後任には小野寺五典氏が起用されました。2026年の自民党公式発表でも小野寺氏が税制調査会長として記載されています。
Q2:宮沢洋一氏はどのような経歴の政治家ですか?
A2:東京大学法学部卒業後に大蔵省へ入省し、官僚や内閣総理大臣首席秘書官などを経験しました。その後、衆議院議員3期、参議院議員3期を務め、2014年には経済産業大臣、2015年以降は複数の期間にわたって自民党税調会長を歴任しました。
Q3:宮沢税調会長の交代はなぜ報じられたのですか?
A3:2025年10月の交代報道では、財政規律を重視する宮沢氏と、高市早苗総裁が掲げる「責任ある積極財政」との政策上の違いが背景として指摘されました。年収の壁の引き上げやガソリン税の暫定税率廃止など、減税をめぐる調整も争点となっていました。
Q4:宮沢洋一氏は2026年現在、何をしていますか?
A4:参議院議員として活動を続けており、参議院の公式資料では情報監視審査会長を務めています。また、2026年2月には給付税額控除に関するインタビューが本人のオフィシャルサイトに掲載されました。
Q5:宮沢洋一氏が検討を求めた給付税額控除とは何ですか?
A5:税額控除に現金給付を組み合わせ、納税額が少ない人にも一定の支援を届けられるようにする仕組みです。所得に応じた負担軽減や就労促進が期待される一方、対象者の判定や所得情報の把握など、具体的な制度設計が課題になります。
宮沢洋一氏は、大蔵省での行政実務を経て政界入りし、経済産業大臣や自民党税制調査会長を務めた税制分野の有力政治家です。財政規律を重視する姿勢を特徴とし、年収の壁やガソリン税、消費税減税などをめぐる議論で大きな存在感を示してきました。
2025年10月の税調会長交代は、高市早苗総裁の積極財政路線と宮沢氏の財政規律重視の姿勢との違いが表面化した人事として報じられました。後任の小野寺五典氏の下では、2026年度税制改正や給付税額控除の制度設計など、新たな体制での議論が進んでいます。
一方、宮沢氏自身も2026年に参議院情報監視審査会長を務め、給付税額控除について発信しています。税調会長を退任したことは、税制や財政をめぐる政治活動が終わったことを意味しません。
【プロの結論】 宮沢氏を評価するうえで見るべきなのは、「減税に賛成か反対か」という一点だけではありません。減税による家計支援の効果、必要な財源、将来の社会保障への影響、制度を実施するまでの時間を総合的に考えることが重要です。財政規律と積極財政は、どちらか一方だけで政策の良し悪しが決まるものではありません。
2026年の税制議論を追う際は、宮沢氏の過去の発言や経歴と、現職の小野寺税調会長や政府与党が示す方針を区別して確認することが、ニュースの背景を正しく理解する近道です。